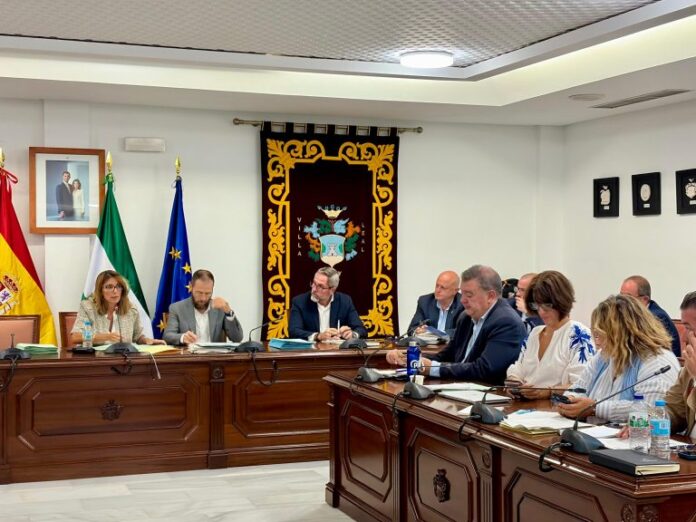
El Ayuntamiento de Mijas ha aprobado en el pleno celebrado el 28 de octubre de 2026 una bonificación del 90% del Impuesto sobre Bienes Inmuebles (IBI) para las familias numerosas del municipio. La bonificación tiene carácter indefinido y deja el recibo en el 10% del tipo normal. El 90% es el máximo legal permitido.
La modificación de la ordenanza del IBI aprobada en el pleno incluye además que cada hijo con una discapacidad reconocida igual o superior al 33% compute como dos a efectos de la consideración de familia numerosa. Así, las familias con gastos mayores por las necesidades de estos descendientes pueden acceder más fácilmente a la bonificación.
Como ejemplo, una familia numerosa con un IBI anual de 300 euros pagaba 150 euros con la bonificación anterior del 50%. Con la nueva bonificación del 90%, pasa a pagar 30 euros.
La ordenanza incorpora también una bonificación del 50% para quienes instalen sistemas de aprovechamiento térmico o eléctrico de la energía solar o de la energía ambiente, lo que se conoce como aerotermia. Esta bonificación tiene una duración máxima de tres periodos impositivos, es decir, tres años, contados desde el siguiente al de la solicitud.
En las viviendas de protección oficial se mantiene la bonificación del 50% durante los tres años siguientes al otorgamiento de la calificación definitiva. Para los periodos posteriores, el régimen de prórrogas se sustituye por un reconocimiento independiente en cada ejercicio, y se suprimen el límite máximo de ingresos del sujeto pasivo y la exigencia de haber disfrutado de la bonificación en el ejercicio anterior. La bonificación se mantiene mientras la vivienda conserve su calificación protegida, sea la vivienda habitual del propietario y este esté al corriente de sus pagos con la Hacienda municipal en la fecha de presentación de la solicitud. El Ayuntamiento comprobará de oficio las dos últimas condiciones.
La modificación completa además la regulación de las exenciones con la referencia expresa a los inmuebles de las entidades sin ánimo de lucro comprendidas en la Ley 49/2002, de 23 de diciembre, en los términos de esa norma y de su reglamento de desarrollo.